分期乐正规吗?全面解析其合规性与风控能力
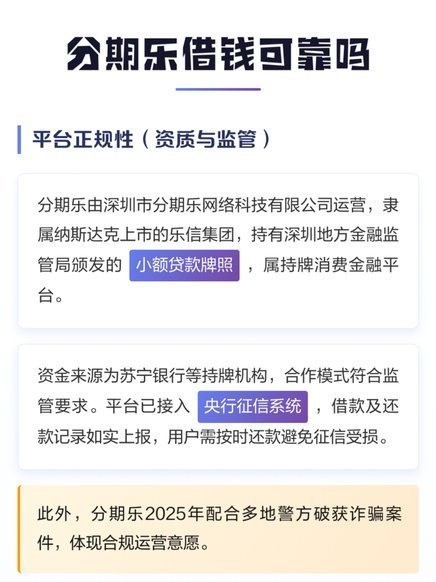
分期乐作为国内消费金融领域的重要参与者,其合规性需从多重维度审视。平台由乐信集团全资控股,而乐信于2017年在美国纽交所上市,这一资本背景为分期乐提供了制度保障。值得注意的是,分期乐持有多张金融牌照,...
分期乐购物额度变现:法律灰色地带
分期乐购物额度变现,本质上是用户将自己获得的购物分期付款额度,通过转让、出售等方式获取现金的行为。其合法性问题,并非简单的“是”或“否”,而是一个复杂且需要多维度分析的法律灰色地带。从当前监管层面的表...
分期乐逾期:隐患与代价
分期乐购物额度不还的后果往往超出用户预期。当用户未按约定还款时,系统会立即触发逾期标记,这一记录将同步至央行征信系统。逾期记录的保留周期通常为5年,期间任何信贷申请都会受到影响。更隐蔽的风险在于,分期...
分期乐有额度为何用不了
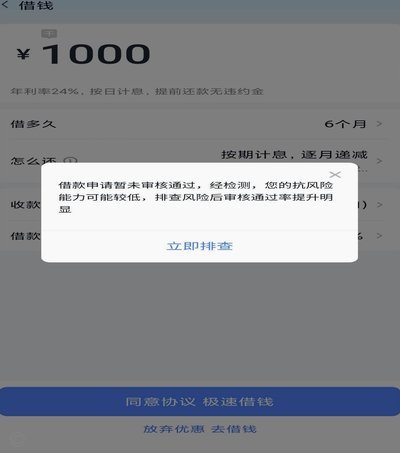
分期乐平台的额度管理机制往往隐藏着复杂的风控逻辑,用户遭遇“有额度却无法使用”的困境,本质是系统在风险控制与用户体验间的动态博弈。平台基于大数据模型对用户信用状况进行实时评估,当用户行为出现异常波动—...
分期乐终审难不难?
关于分期乐审核通过了终审难吗的问题,可以从多个角度进行分析。首先需要了解的是,分期乐作为一个金融科技平台,在用户申请分期服务时会经历一系列严格的审核流程,确保每位用户的信用状况和还款能力能够满足贷款条...
分期乐额度能否取出?深度解析信用消费的真相
分期乐作为消费金融平台,其核心业务逻辑围绕“额度—消费—分期”闭环展开。平台授予用户的购物额度本质是信用授权,而非可自由支配的现金资产。这种设计源于金融风控原则,通过将额度绑定具体商品交易,既降低资金...
分期乐逾期了怎么办?
处理分期乐逾期的压力,绝不能采取逃避或拖延的方式。首先需要建立的是一种冷静的自我评估机制——把眼前的财务困境视为一个需要专业解决的项目,而非单纯的情绪危机。此时的核心动作不是盲目补缴欠款,而是进行一次...
分期乐额度为何无法使用?原因与解决方法
### 分期乐有额度不能借怎么办? 近期不少分期平台的用户反馈了一个令人困惑的现象:明明账户显示了信用额度却无法实际借款。这种看似矛盾的情况背后,折射出的是借贷市场精细化风控与用户认知之间的错位。...
分期乐额度怎么算?这些细节你必须知道
分期乐的额度释放机制本质上是平台对用户信用风险的量化评估。其核心逻辑建立在用户画像的多维数据基础上,包括但不限于消费频次、还款稳定性、账户活跃度等。平台通过算法模型对这些行为进行加权计算,最终输出可授...
分期乐额度取不出来怎么办?
面对分期乐有额度但无法取出的情况,用户往往会产生困惑和焦虑。这种现象背后的原因复杂多样,常见的原因包括系统临时故障、账户信息不全或错误、以及银行扣款失败等问题。首先,检查个人资料是否填写完整且准确是解...