微信分付能不能一次刷出来
关于分付额度能否瞬间全额到账,这并非简单的点击开关问题。系统的授信评估是动态调整的,每一次消费请求都在接受后台的风控扫描。用户往往期待一次性提满资金用于周转,但这种操作极易触发异常交易预警。额度分配基...
频繁套花呗的隐形陷阱
频繁使用花呗进行消费可能会带来一系列的负面影响,这不仅关系到个人财务健康,还可能影响信用记录。首先,从财务管理的角度来看,过度依赖花呗会导致短期内负债增加,进而挤压其他必需开支的空间。比如在紧急情况下...
微信分付套出来为何用不了?
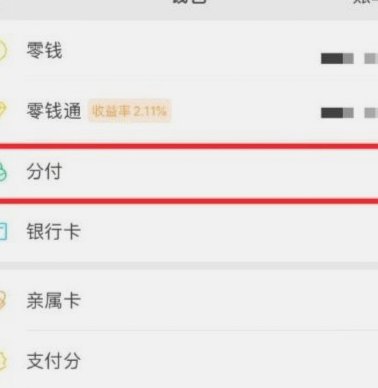
用户在微信生态内,通过各种方式“套取”到的分付红包,往往会遭遇无法正常使用的窘境。这并非偶然现象,而源于微信对红包支付机制的复杂设计以及对异常交易的高度警惕。首先,分付红包本身的设计就限制了其使用范围...
花呗消费商家提现手续费:风险定价与合规成本
花呗消费商家提现手续费,并非一个新鲜话题,但其背后涉及的机制和影响远比表面看起来复杂得多。传统理解中,商家提现手续费主要与银行结算、资金托管以及支付平台自身的运营成本相关。然而,花呗的特殊性在于其依托...
美团月付取现是否暗藏套路?
近年来,随着互联网金融的快速发展,各类信用支付产品层出不穷,其中“美团月付”作为美团推出的一款信用支付工具,在用户中逐渐普及。然而,围绕“美团月付取现是否为套路骗局”的讨论也日益增多。本文将从用户体验...
花呗还款难?冷静梳理债务与现金流再规划
面对“花呗还款怎么办”这一核心痛点,盲目焦虑只会加剧财务压力。资深的财务视角要求我们首先停止情绪化处理,将其视为一次系统性的现金流管理挑战。关键在于从被动的“还款”思维,升级到主动的“债务结构重组”思...
便荔卡包逾期两天催收引争议
近年来,随着互联网金融的迅猛发展,各种信用支付工具层出不穷。便荔卡包就是其中一种旨在便捷用户支付体验的产品。然而,“逾期2天就开始催收”的规定引发了广泛讨论和质疑。这种快速而严格的催收措施,在保护金融...
解析花呗与手机号背后的关联
近年来,随着移动支付的普及,“花呗”作为一种便捷的消费信贷服务,在人们日常生活中扮演了重要角色。而与此同时,“电话号码”作为个人身份的重要标识之一,其与“花呗”的关联也在逐渐加深。 首先,从用户角度出...
携程拿去花:返点怎么兑换现金?
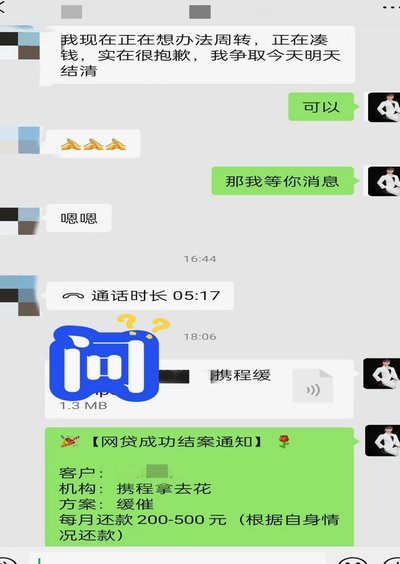
携程“拿去花”计划,作为一个颇具争议的会员权益机制,其核心在于提供一定比例的消费返点。然而,围绕着如何提现这些返点的问题,用户和业内人士都存在着诸多疑问与困惑。“拿去花”的本质是鼓励消费,但若回款流程...
花呗套现风险揭秘:如何合规使用消费信贷?
用户对“套花呗”的需求往往源于对消费额度的过度依赖,这种行为本质上是将信用工具异化为短期资金周转手段。平台风控系统通过大数据分析,已能识别出高频小额消费、跨平台异常转账等特征行为,这些操作虽未直接触碰...