白条信用额度巧用指南:安诚小铺与富掌柜方案
白条作为消费金融工具,其核心价值在于信用额度的灵活运用。在实际操作中,用户常通过分期付款、账单延期等方式实现资金周转,但需注意平台规则对额度使用的限制。例如,部分场景下白条可与支付宝余额宝联动,通过资金归集实现短期流动性管理。这种操作本质上是利用信用工具的杠杆效应,而非传统意义上的套现行为。关键在于把握资金流转的时效性,避免因逾期导致信用受损。
安诚小铺等第三方平台为用户提供了一种新型资金调度方案。其运作逻辑在于将白条额度转化为可流转的虚拟资产,通过平台间的资金池实现跨账户调配。这种模式下,用户可将闲置额度用于支付其他平台的账单,形成闭环式资金循环。值得注意的是,此类操作需严格遵循平台间的协议条款,避免因违规操作触发风控机制。实际应用中,建议通过设置资金归集周期,将短期流动性需求与长期资金规划相结合。
富掌柜作为专业资金管理工具,其价值在于构建多维度的资金调度体系。通过接入白条账户,用户可将信用额度纳入整体资金池进行动态分配。系统会根据账单周期、还款能力等参数自动优化资金使用策略,例如在账单日前集中调度资金,或在还款周期内进行额度再分配。这种智能化管理方式有效降低了人工干预带来的操作风险,同时提升了资金使用效率。
合规性始终是资金调度的核心考量。白条的使用需严格遵守平台规则,避免因高频操作触发风控模型。建议用户通过设置资金调度的阈值和时间窗口,将操作频率控制在合理区间。同时,需关注账户的信用评分变化,确保资金流转不会影响后续额度的获取。在实际操作中,可结合账单提醒功能,建立自动化资金调度流程,实现信用工具的高效利用。
资金调度的本质是资源的优化配置,而非简单的额度转移。通过白条、安诚小铺、富掌柜等工具的协同,用户可构建起覆盖消费、还款、理财的全周期资金管理体系。这种模式下,资金流转不再是单向的信用消耗,而是形成可持续的流动性循环。关键在于建立清晰的资金规划框架,将短期周转需求与长期财务目标相结合,最终实现信用工具的价值最大化。
相关文章
美团被盗刷16.7万现金事件折射信任危机
## 美团16万7元的现金风波:信任危机与平台责任的拷问 这起“美团可取现金16万7元”事件,远非单纯的账号安全问题可以简单归结。它触及的是用户对平台信任体系的崩塌,以及美团在数据安全和风险管控上的...
套花呗后面临哪些风险
套花呗的实质是通过技术手段或规则漏洞,将平台授信额度转化为可支配资金。这种行为往往涉及系统漏洞利用、虚假交易构造或分期套利等操作方式。当用户通过伪造消费场景或拆分账单等手段获取资金时,实质上是在挑战平...
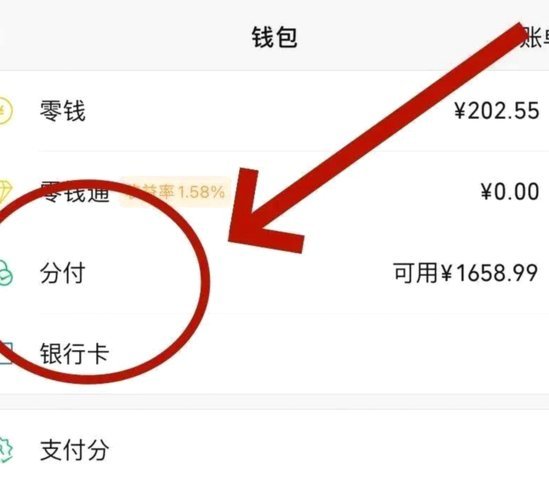
微信分付取现:商家必读指南
微信分付取现商家的核心操作逻辑建立在支付账户的权限配置与资金流转规则上。商家需先通过微信支付商户平台完成分付功能的开通,这一过程涉及对商户资质的审核与分付额度的分配。在账户绑定阶段,需将企业对公账户与...

羊小咩取现申请通过率如何
羊小咩的取现申请通过率受多重因素动态影响,核心逻辑在于平台风险控制模型对用户画像的精准匹配。其审核系统通常整合了央行征信数据、第三方支付流水、社交行为轨迹等非结构化信息,通过机器学习算法构建用户信用分...

得物提现多久到账?
得物平台的提现机制是许多用户关心的重点,尤其是在追求即时满足感的当下。通常情况下,一旦用户的账户达到可提现的标准,并且提交了完整的提现申请信息后,平台会迅速处理请求。得物的提现速度在行业内算是比较快的...

得物余额提现的安全考量
得物余额的提现安全性质,本质上是一场围绕“资金流向”和“平台合规”构建的信任机制。从系统设计层面看,得物平台作为一个成熟的电商交易系统,其资金流向的受控性是其安全性的基石。用户沉淀的余额,并非悬空账户...