套现花呗的灰色地带:深度解析“套现软件”的风险与本质
“套现花呗”软件的出现,实质上是消费金融体系漏洞与个体需求碰撞的产物。这类软件并非技术奇迹,而是利用了花呗的支付机制、以及部分商户对提现需求的容忍度,构建了一套“迂回”的资金流动路径。早期模式多依赖于线下商家配合,通过虚构交易或高额返点诱导消费者完成“洗白”过程,软件起到的作用仅是流程的自动化和信息对接。然而,随着监管力度的加强,直接的线下套现渠道被逐步堵塞。随之而来的是各种“升级版”套现方案,例如依托于电商平台漏洞、虚拟商品交易、甚至跨境支付等,但本质上仍是利用支付流程的漏洞,并分摊风险以逃避监管。软件的不断演变,体现了需求方与监管方之间的博弈,同时暴露了现有信用消费体系中,风控识别的滞后性。
这些软件的核心盈利模式往往并非直接的套现手续费,而是隐藏在流程中的各种“增值服务”。例如,虚构的商品价格溢差、高额的手续费(以其他名目包装)、甚至诱导用户参与非法集资或赌博等。用户往往被低价套现的“诱惑”蒙蔽双眼,忽略了其中隐藏的风险。软件提供商通过多层代理、虚假注册、以及地域转移等方式来规避监管,并且经常更换域名、服务器和联系方式,进一步增加了追溯难度。值得注意的是,即使软件本身没有直接违法行为,其所提供的服务也可能被用于洗钱、诈骗等非法活动,将用户推向法律风险的边缘。这种灰色地带的运营模式,是此类软件得以长期存在的关键因素。
从技术角度而言,套现软件的实现原理相对简单。其核心在于自动化地模拟用户操作,例如自动浏览商品、自动确认订单、自动支付等。这可以通过简单的脚本编写、API接口调用、以及自动化测试工具来实现。更高级的软件可能会采用反反爬虫技术、IP代理池、以及模拟真实用户行为等手段来规避风控系统。然而,这些技术手段并不能从根本上解决问题,因为花呗的风控系统也在不断升级和完善。更重要的是,软件提供商往往缺乏对用户数据的保护意识,用户个人信息、支付信息等敏感数据很容易被泄露或滥用。这不仅会给用户带来经济损失,还可能导致更严重的身份盗用、诈骗等问题。
监管层对于套现花呗行为的态度是明确的:坚决打击。近年来,针对套现软件的专项整治行动不断,大量的套现平台被关闭,涉案人员被抓捕。然而,由于利益驱动,此类软件仍然屡禁不止。监管的难点在于,套现行为往往是隐蔽的、分散的、跨区域的。要彻底打击套现行为,需要监管部门与金融机构、电商平台、支付机构等多方联动,建立起一套完善的风控体系。更重要的是,要加强对消费者的风险提示和教育,提高消费者的风险意识和防范能力。单纯依靠技术手段和监管措施是远远不够的,只有消费者自身提高了警惕,才能从根本上杜绝套现行为的发生。
未来,要有效遏制套现花呗,必须从源头入手,完善信用消费体系。例如,加强对电商平台和支付机构的监管,要求其建立更加严格的身份验证机制和交易监控系统。同时,要推动信用评估体系的建设,对用户的信用状况进行全面评估,防止高风险用户滥用信用消费。此外,还可以探索更加创新的风控技术,例如基于人工智能和大数据分析的风险识别模型、基于区块链技术的身份验证系统等。更重要的是,要改变现有的信用消费模式,鼓励理性消费、量力而行,避免过度依赖信用消费,从而从根本上杜绝套现行为的土壤。 这需要金融行业、技术界、监管部门以及消费者共同努力,构建一个更加健康、可持续的信用消费生态。
相关文章
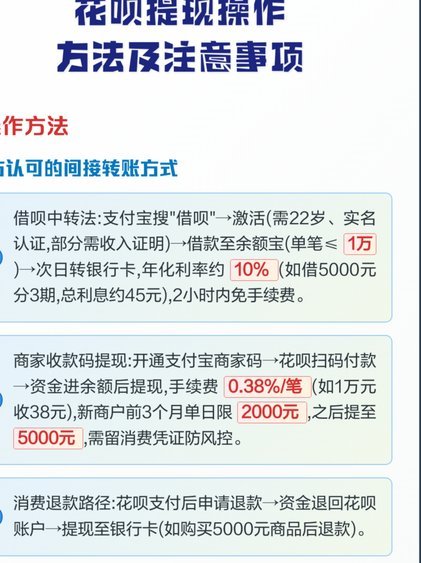
花呗取现风险大不大
花呗取现,乍听起来像个违规操作,但现实中它其实是一种灰色地带。花呗的本质是信用消费,并非纯粹用于提现,所以官方规则上并没有明确禁止用花呗支付现金提取服务。然而,这并不意味着行为本身就安全无虞。 银...
分期乐购物额度如何安全注销
注销分期乐购物额度并非一件简单的事情,需要遵循一定的步骤和注意事项。首先,了解注销的原因非常重要,因为不同原因可能涉及的处理方式会有所不同。如果你是因为不再使用分期服务而选择注销额度,可以关注分期乐官...
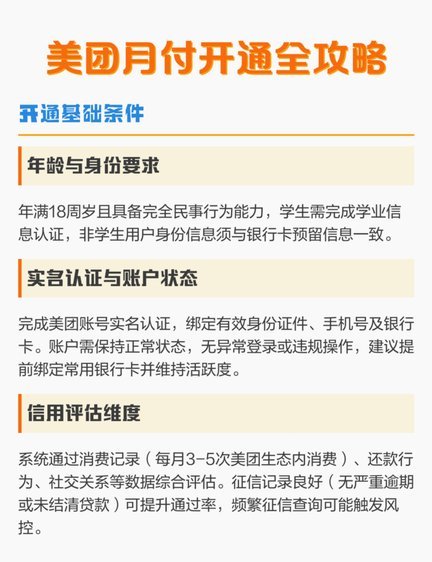
美团月付怎么提现
随着移动支付的日益普及,越来越多的人选择使用美团月付这类便捷的信用服务来满足日常消费需求。对于用户而言,在享受便利的同时,如何更有效地利用美团月付的功能就成了一个值得探讨的话题。其中之一便是了解和掌握...
美团被盗刷16.7万现金事件折射信任危机
## 美团16万7元的现金风波:信任危机与平台责任的拷问 这起“美团可取现金16万7元”事件,远非单纯的账号安全问题可以简单归结。它触及的是用户对平台信任体系的崩塌,以及美团在数据安全和风险管控上的...
拍拍贷还款全攻略:多渠道、灵活还款方案详解
拍拍贷作为一款以便捷为核心的线上借贷平台,其还款方式的便利性一直是用户评价中反复提及的一点。不同于传统的银行贷款,拍拍贷提供多种灵活的还款选项,能够有效满足不同用户的实际需求。首先,它支持多渠道还款,...
快手商户24小时秒到账
快手作为中国领先的短视频平台之一,一直以来都在探索多元化的变现模式。近期,“24小时套现秒回商家”这一话题引起了广泛关注。这种服务的背后,实际上是依托于快手平台上庞大的用户基数以及丰富的商家资源,通过...