花呗提现为何到账慢?解析背后原因
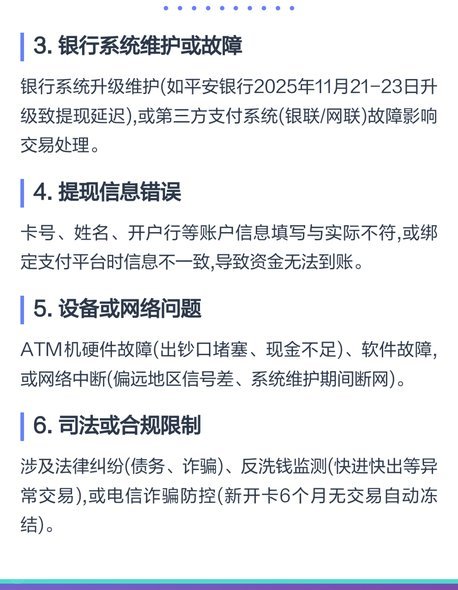
花呗提现功能受限本质上是金融产品设计与合规要求的必然结果。作为支付宝旗下信用支付工具,花呗的资金本质属于信用额度而非用户账户余额,其提现行为涉及资金划转路径的合规性审查。银行系统与支付宝的清算接口存在...
羊小咩额度取现:算法逻辑、风控与心理博弈
数字信贷产品将静态授信额度转化为可动用现金,本质是流动性管理工具的重构。羊小咩额度取现并非简单的资金划拨,而是基于用户信用画像的动态定价过程。系统通过消费轨迹、履约记录与交互频次等多维数据评估还款意愿...
花呗取现失败怎么办?
花呗取现失败往往与账户状态异常直接相关。当用户存在逾期未还款、账户被冻结或信用评分低于平台阈值时,系统会自动限制提现功能。例如,若用户近期多次逾期导致信用评级下降,支付宝风控模型会将其归类为高风险账户...
拿去花卡能提现吗 实际提现方式解析
很多人在面对“拿去花”额度时,容易将其误认为是一种可以随时变现的现金余额,这种认知偏差是导致后续资金链错位的根源。本质上,“拿去花”并非储蓄账户中的现金,而是一种基于信用评估后给予的消费额度。这意味着...
提升分期乐信用额度:实用策略与指南
如何提升分期乐的信用额度:深度解析与策略建议 在消费金融逐渐普及的时代,分期乐作为一种灵活便捷的信用工具,已成为许多用户日常消费的重要补充。然而,许多人对“额度”这一概念存在误解,认为它只是银行或平台...
得物支付攻略:支持多类渠道与安全便捷体验
得物作为国内领先的潮流商品电商平台,其支付流程和支付体验一直是用户体验的重要组成部分。在得物上完成支付,不仅仅是简单的金额转移,更是一个结合了技术、安全和用户体验的综合过程。得物的支付系统设计得较为直...
得物提现费如何查?
得物余额提现是否需要手续费,以及如何查看相关信息,这些都是用户在使用得物等平台时常遇到的问题。首先,关于手续费的问题,需要从平台政策和用户协议中寻找答案。不同平台的手续费政策可能有所不同,因此建议用户...
微信借钱无需银行卡,真的能马上到账?
在探寻“微信怎么借钱马上到账不需要银行卡”这一搜索意图时,用户潜意识里追求的是一种极低摩擦力的金融体验,即在消除身份验证、银行卡绑定等复杂环节的同时,获得即时的资金流动性。然而,从金融逻辑的底层架构来...
资本流动中的店铺套现之道
剥离资产的本质是资本的重新配置。许多人习惯于将“套现店铺”视作经营失败后的无奈之举,但在资本运作的视角下,这实际上是一场关于“流动性”与“增值潜力”的博弈决策。当一个商业模式的边际收益开始递减,且继续...