羊小咩:额度套现背后的风险
近年来,随着互联网金融的快速发展,“羊小咩额度套现”成为了热门话题。这一现象反映出市场对于短期资金需求增长的需求以及金融机构风险管理能力之间的矛盾。羊小咩平台作为提供小额信用借款服务的代表之一,其运营模式和存在的风险值得关注。
从平台设计上看,羊小咩通过大数据分析、机器学习等技术手段,实现了对用户信用状况的快速评估与授信额度的精准确定。然而,这种高度依赖数据的技术手段也可能带来信息不对称的问题,即平台可能无法完全准确地预测借款人的还款能力和意愿,导致贷款风险难以完全规避。
此外,“羊小咩额度套现”行为的存在也揭示了市场上对于短期资金需求的真实存在。不少用户因突发情况需要快速获取大额现金时选择通过高额利息套取自己的信用额度,这不仅增加了个人财务负担,也可能陷入债务循环中难以自拔。同时,这种行为也会给平台带来潜在风险,如违约率上升、坏账增加等。
对于监管机构而言,“羊小咩额度套现”现象提醒我们需要进一步加强对互联网金融市场的规范管理,既保护消费者权益又促进市场健康发展。对金融机构来说,则需要更加重视客户教育与服务体验优化,通过提供多样化的产品和服务来满足不同群体的需求,从而减少不必要的套现行为发生。
相关文章
花呗取现风险高被发现概率大
花呗作为蚂蚁集团的信用支付工具,其设计初衷是为用户提供消费分期服务,而非现金提取功能。从技术实现层面看,花呗取现本质是通过借呗或余额宝等产品完成资金流转,但这一过程存在多重风险节点。支付宝的风控系统会...
美团月付取现延迟怎么办
美团月付取现延迟是许多商家面临的实际问题,特别是在交易高峰期或特定时间段,资金到账速度可能受到影响。这背后并非简单的技术故障,而是涉及多种因素的复杂交互。首先,美团的资金结算系统并非直接将用户支付同步...
套现商家违法吗?法律与风险解析
“套现商家”这一现象近年来炙手可热,其行为模式——购买商品后迅速转售,从中牟取暴利,引发了广泛关注。简单地将其定义为“违法”过于简化,实际上,套现商行为的合法性界定远比表面看起来复杂得多。核心问题在于...
微信分付套现如何合规处理
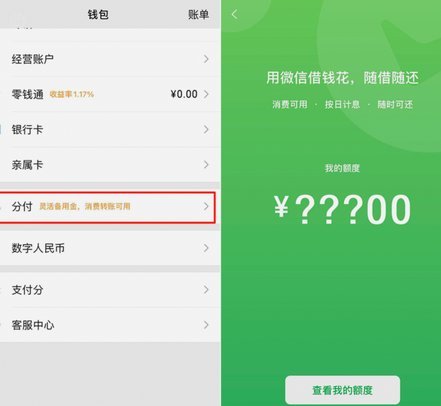
微信分付是一种信用支付方式,用户可以通过申请获得一定的额度用于消费。但部分用户会试图通过一些不合规的手段获取现金,例如虚假交易或套现。对于这种行为,首先需要明确的是,任何形式的套现都是违反微信使用协议...
分付套现:6个方法风险详解
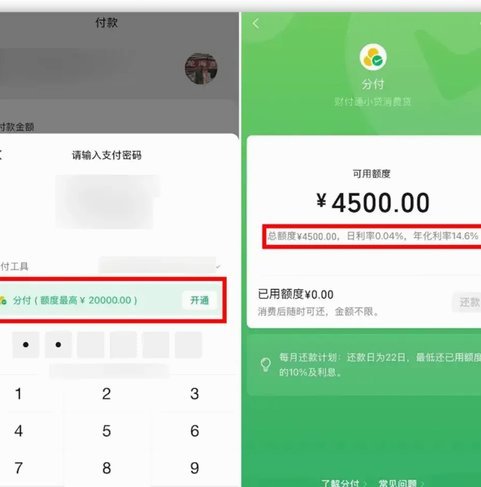
近年来,随着金融科技的发展,“分付”作为一种信用支付方式逐渐被大众所接受和使用。然而,部分用户出于各种原因寻求“分付套现”的方法。需明确的是,任何形式的“分付套现”行为均有可能触及金融安全与法律底线,...
美团月付:现金的金融新玩法
月付结构下的现金提现,本质上是一场复杂的资金流转换艺术,它突破了传统消费信贷和即时消费之间的物理藩篱。用户真正追求的并非只是手头的现金,而是利用未来购买力在当下进行时间错配的金融杠杆。当用户将原本用于...