套花呗违法吗?法律风险解析
花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑建立在用户信用评估与风险控制体系之上。套花呗行为本质上是对平台风控机制的突破,涉及通过虚假交易、账户借用等手段获取超出个人信用额度的资金。这种行为直接破坏了平台的信用评估模型,使正常用户承担额外的信用风险。从技术层面看,花呗系统通过大数据分析用户消费轨迹、还款能力等维度进行授信,套现行为会导致数据样本失真,进而影响整个信用体系的稳定性。
司法实践中,套花呗行为已构成多类违法行为。根据《刑法》第266条,以非法占有为目的,通过虚构交易骗取平台资金的行为可被认定为诈骗罪。2021年杭州互联网法院审理的"花呗套现案"中,被告通过伪造消费凭证套取资金达12万元,最终被判处有期徒刑三年。此外,《治安管理处罚法》第49条对冒用他人身份信息进行金融活动的行为也设置了明确罚则,表明此类行为已突破民事纠纷范畴。
平台方通过多层技术手段构建起防御体系。花呗系统采用动态风控模型,实时监测交易行为的异常模式,如短时间内高频交易、消费金额与用户画像严重偏离等。生物识别技术的应用使得账户借用行为难以得逞,而区块链技术则确保了交易数据的不可篡改性。2023年平台升级的"蜂鸟风控系统",通过机器学习算法将欺诈识别准确率提升至98.7%,形成对套现行为的精准打击。
用户权益保护机制在打击套现行为中发挥关键作用。根据《个人信息保护法》第13条,平台需在获得用户授权后方可使用其信用数据。当用户遭遇套现行为导致信用受损时,可通过12315平台发起投诉,要求平台提供交易明细及风控依据。2022年央行发布的《金融消费者权益保护实施办法》进一步明确,金融机构需建立套现行为的快速响应机制,确保用户合法权益不受侵害。
套现行为引发的连锁反应正在重塑数字金融生态。2023年央行支付结算司数据显示,因套现导致的信用体系紊乱已使超过200万用户信用评分受损。这种行为不仅破坏了信用经济的基础,更催生了洗钱、诈骗等衍生犯罪。监管层正在推进"信用穿透式监管",要求平台将用户信用数据与央行征信系统实现互联互通,形成跨机构的信用惩戒机制。这种制度设计既遏制了套现行为,也为数字金融的健康发展提供了制度保障。
相关文章
美团月付去哪儿了
美团月付的消失并非偶然,而是其商业策略调整的一部分。自2019年推出以来,美团月付成为用户支付习惯的重要补充,但随着市场竞争加剧和消费模式的变化,这一产品逐渐淡出公众视野。从市场角度来看,月付产品的兴...
如何通过花呗提现?
花呗,作为蚂蚁集团推出的信用支付工具,已经渗透到无数消费者的日常消费场景中。然而,随着用户对资金周转需求的增加,如何通过花呗进行提现这一问题逐渐浮出水面。许多人误以为花呗与借呗是同一类产品,但实际上两...
美团月付秒提现,商家资金周转新引擎
美团月付秒提现功能的推出,正在重构餐饮与零售行业的资金周转逻辑。这一模式通过将用户信用支付与商家即时回款绑定,实质上是将传统“账期结算”转化为“实时清算”,使中小商家得以突破现金流瓶颈。以某连锁奶茶品...
携程“拿花”:额度灵活变现攻略
携程的"拿去花"功能本质上是将用户预订酒店、机票等产生的消费额度转化为可提现的现金资源。该机制通过携程与合作金融机构的信用评估体系,为用户提供短期资金周转方案。实际操作中,用户需先完成预订流程,系统会...
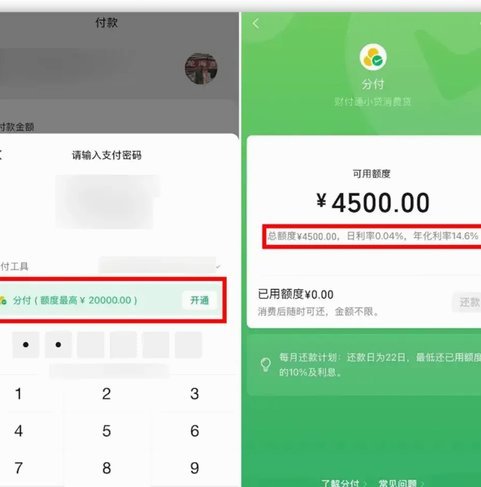
分付套现:6个方法风险详解
近年来,随着金融科技的发展,“分付”作为一种信用支付方式逐渐被大众所接受和使用。然而,部分用户出于各种原因寻求“分付套现”的方法。需明确的是,任何形式的“分付套现”行为均有可能触及金融安全与法律底线,...
羊小咩:消费金融的崛起与资金逻辑
数字借贷生态的重构正在重塑个人融资路径,羊小咩这类平台的崛起折射出消费金融领域的结构性变迁。传统借贷场景中,信息不对称导致的信用鸿沟被算法模型逐步弥合,用户通过碎片化数据画像获得融资可能性。这种转变并...