花呗里的钱能提现到余额吗?真相揭秘
花呗的额度本质是消费信贷资金,而非储值账户里的可用余额。平台从未开放过将信贷额度直接转存至余额宝或银行卡提现的功能,这一设计源于金融监管对消费贷款用途的硬性约束。用户常产生的“提现”错觉,往往源于将信用卡透支逻辑与预付卡思维混淆。花呗的资金流向被严格限定在授权商户的消费场景中,系统通过底层协议拦截非约定用途的资金划转请求。理解这一底层规则,是规避后续操作误区的前提。
网络上流传的代还套现通道实质是资金过桥游戏,不仅无法突破合规红线,更会触发风控系统的异常交易识别模型。此类操作多依赖虚构真实消费场景,一旦商户资质被清查或订单链路断裂,用户将直接承担逾期罚息与征信污点。资金安全层面,个人账户信息极易在灰色链条中二次泄露,最终反噬个人信用资产。金融工具的边界并非技术壁垒,而是风险控制与法律底线的共同结果。
信贷产品与储值产品的核心差异在于资金权属与流动性机制。余额里的数字属于用户自有资产,可随时按意愿支配;而花呗额度是机构让渡的短期使用权,仅能在特定消费节点完成价值兑换。当生活场景需要灵活周转时,正确的思路应是重构支付矩阵,而非强行扭转产品属性。将信贷工具用于非授权用途,等同于用钥匙开保险箱,结构不匹配必然触发系统自动熔断。
面对阶段性现金流缺口,可借助体系内的正规通道完成资金接力。例如通过借呗等持证助贷产品获取短期流动性,或利用花呗账单分期降低单次支付压力。部分合作银行也提供信用卡现金分期服务,利率透明且受监管规范。合理规划免息期与还款节奏,将花呗严格定位为消费杠杆而非现金替代方案,才能真正释放工具价值而不被反噬。
金融基础设施的演进始终围绕安全与效率的动态平衡。花呗的产品架构并非限制用户选择,而是通过场景隔离防范资金挪用风险。掌握不同金融工具的适用边界,建立清晰的资产负债观,比寻找捷径更能提升财务韧性。当支付需求回归理性定位,工具才能成为资产配置的稳定支点,而非信用消耗的隐形漏斗。
相关文章
羊小咩便荔卡包购物额度提现方法详解
羊小咩便荔卡包购物额度如何提现,对于用户而言是一个常见的疑问。首先,需要明确的是,“羊小咩”和“便荔卡包”可能是特定品牌或平台的名称。在实际操作中,要了解具体的提现方式,通常需要直接访问该品牌的官方网...
美团月付取现延迟怎么办
美团月付取现延迟是许多商家面临的实际问题,特别是在交易高峰期或特定时间段,资金到账速度可能受到影响。这背后并非简单的技术故障,而是涉及多种因素的复杂交互。首先,美团的资金结算系统并非直接将用户支付同步...
美团月付套现攻略揭秘
当前市场对于利用平台支付工具进行资金变现的讨论,核心焦点往往集中在所谓的“美团月付套现”路径。从专业的资金流转和风险控制视角审视,此类行为本质上是对平台商业生态闭环和周期性收入模式的误读与恶意利用。月...
携程去花额度使用全解析
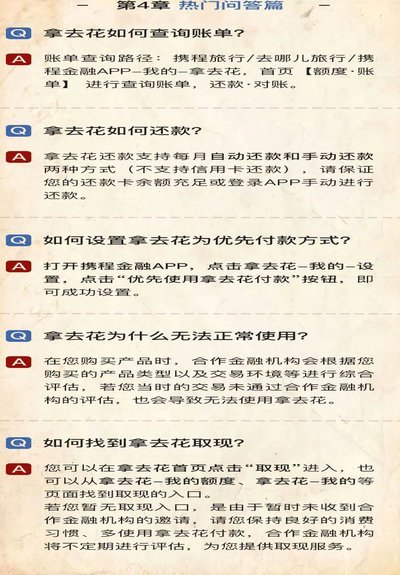
在当今社会,许多旅行爱好者都会选择使用旅游平台如携程提供的“去花”额度进行旅行消费,这一额度通常为信用卡预授权额度。然而,不少用户在享受这项服务的同时,可能会遇到额度无法全额使用或者套现的需求。那么,...
羊小咩如何回购黄金?
### 羊小咩的黄金回购策略 羊小咩,一个以“绿色、环保”为理念的品牌,在面对贵金属回收这一细分市场时,采取了独树一帜的方法。在众多传统贵金属回收渠道中,羊小咩通过创新技术与服务模式,实现了对消费...
分期乐额度取现用户策略论坛
“分期乐购物额度取现方法论坛”的兴起,反映了当下消费金融领域的一个微妙趋势:在便捷的“免息”或“低息”购物模式下,用户对资金流动性的需求日益增长。传统上,消费贷产品通常以固定的还款额度呈现,取现操作较...