分付扫码1000元为何无法获取
分付本质是支付工具内的消费信贷功能,其核心逻辑在于额度授信而非即时返现激励。用户口中提到的“扫一百元”通常是对活动规则的误读,官方并未开放直接通过扫码获取固定现金奖励的通道。这种操作期望将金融属性与电商推广混淆,导致系统无法匹配相应的任务触发机制。当支付接口收到异常指令时,风控模型会优先判断业务逻辑的有效性,而非执行资金流出动作,因此看似顺畅的操作流程最终止步于后台验证环节,并非技术故障而是规则限制。
涉及具体金额如一千元的扫描行为,往往会触动平台的高风险预警阈值。金融安全体系对大额或高频交易有严格的合规性审查,包括设备指纹、网络环境及用户画像的综合评估。若账户过往没有关联的活跃消费记录,突然进行此类扫号操作极易被判定为异常流量或疑似套现嫌疑。这种防御机制是保护资金安全的必要手段,系统会即时阻断不满足风控要求的指令,防止非授权访问带来的潜在损失,确保每一笔流转都有据可查且符合监管要求。
必须警惕市面上流通的非官方活动链接冒充“分付小卖部”进行宣传的现象。许多第三方渠道利用用户信息差编造内部任务,诱导点击后并未连接到真实的支付后台。扫描失败往往是因为二维码指向了无效的测试页面或已失效的营销接口,这暴露出传播链条存在断裂风险。正规的大型促销活动通常会在应用内公告栏公示入口,任何要求通过外部链接扫码获取收益的行为都缺乏官方背书,用户需对信息来源进行二次核验以避免陷入技术陷阱。
面对此类查询,最有效的解决路径是回归支付工具内的活动专区自行核实规则细则。平台方对于各类激励活动的上线时间、参与门槛及结算方式均有明确的文字说明,不存在隐形通道或特殊操作技巧能绕过既定协议。建议用户保持理性预期,不轻信所谓“必得”承诺,将注意力集中在合规的消费使用上。通过官方渠道反馈问题也能获取准确的技术支持,避免在错误的尝试中消耗信任成本与时间精力,维护良好的个人信用环境才是长远之计。
相关文章
网贷陷阱:心理套路与债务深渊
网贷套路的核心,绝非简单的放贷行为,而是一系列精妙设计的金融心理陷阱。这些套路体系的构建,基础是深刻的“信息不对称”以及对用户即时现金流需求点的精准捕捉。常见的表象,如所谓的“低息秒批”或“周转周转”...
套现商家违法吗?法律与风险解析
“套现商家”这一现象近年来炙手可热,其行为模式——购买商品后迅速转售,从中牟取暴利,引发了广泛关注。简单地将其定义为“违法”过于简化,实际上,套现商行为的合法性界定远比表面看起来复杂得多。核心问题在于...
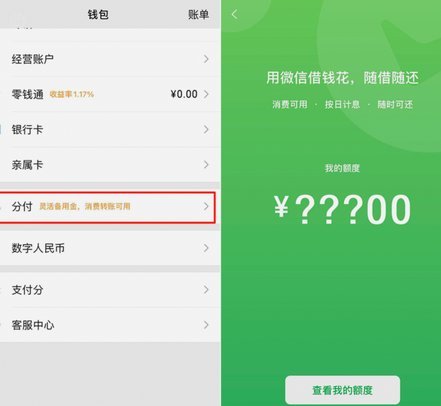
微信分付套现如何合规处理
微信分付是一种信用支付方式,用户可以通过申请获得一定的额度用于消费。但部分用户会试图通过一些不合规的手段获取现金,例如虚假交易或套现。对于这种行为,首先需要明确的是,任何形式的套现都是违反微信使用协议...
荔卡套现:系统价值优化之道
讨论便荔卡包套现的最简单路径,视角必须跳脱出传统的“现金周转”思维,进入到系统性的价值流和交易链路优化层面。我们不能将任何电子卡片视为单纯的货币容器,而应将其视作一套拥有特定生态壁垒的支付凭证。真正的...
如何提升拿去花额度
了解“拿去花”这类消费金融产品时,提高额度往往是一个用户关心的问题。首先需要明确的是,“拿去花”这类产品的提额机制与传统银行信用卡有所不同,它依赖于用户的信用状况、还款行为等多种因素。因此,想要顺利提...
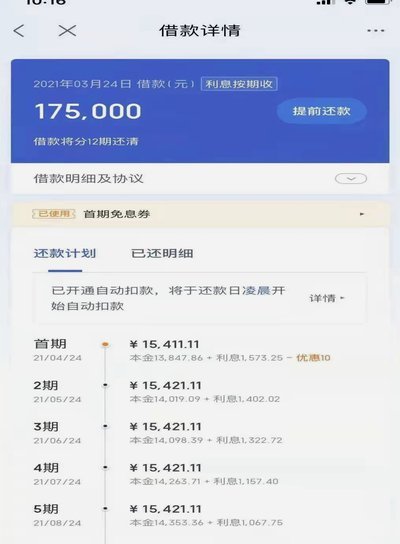
揭秘能为多重借贷者放款的平台背后的秘密
近年来,多头贷问题引发了广泛的社会关注。所谓“多头贷”,指的是借款人同时向多家借贷平台借款,并在多个平台上累积了债务。这些平台之间往往缺乏有效的数据共享机制,导致借款人面临多重贷款风险和难以偿还的情况...