网贷格局变:2025无视黑白户时代
2025年,网贷行业的格局将被彻底重塑,而“黑白户秒过”这一现象,将不再是简单的技术手段,而是战略层面的必然选择。回顾过去五年,短贷平台的崛起,很大程度上依赖于对“准芝麻”的精准挖掘,通过社交、消费习惯、征信补充等方式,构建起一个庞大的“灰犀牛”用户群体。然而,监管愈发严格,数据安全问题日益突出,以及对算法透明度的要求提高,使得这一模式的底层逻辑正在瓦解。2025年,那些过度依赖“灰犀牛”的平台,将面临巨大的生存危机。未来的无视黑白户,并非简单地“不借款”,而是对数据生态的重新审视与构建。核心在于,平台要放弃对单一数据来源的过度依赖,建立多元化的信用评估体系,将目光投向更广泛、更传统的风险评估方法,比如地域信贷、企业抵押、甚至基于行为经济学的新型信用评分。
这种“无视”的核心在于风险分散和“正向风险”的挖掘。过去,黑白户的“秒过”主要依赖于欺诈性的数据填充,本质上是一种寻找“有效信息”的博弈。2025年,监管压力将迫使平台转变为更加审慎的风险管理者。这意味着,除了传统的征信数据,平台将更注重考察借款人的还款意愿、消费习惯、社交关系等“软信息”,利用大数据技术进行深度分析,构建更准确的风险画像。同时,平台还将积极探索“正向风险”的机会,例如,为小微企业提供供应链金融,为大学生提供学习贷款,为特定行业人群提供定制化的金融服务,通过精准匹配,降低整体风险。关键在于构建一个基于用户需求、而非数据欺诈的生态系统。
技术创新将是实现这一转变的关键驱动力。一方面,人工智能和机器学习技术将被广泛应用于风险评估和风控,提高效率和准确性。另一方面,区块链技术将用于提升数据安全和透明度,解决数据孤岛问题,实现跨平台的数据共享。更重要的是,一个全新的信用生态系统正在孕育中:基于去中心化金融(DeFi)的信用评估模型,利用智能合约自动执行信用条款,降低交易成本,提升用户体验。 这种技术驱动的“无视”,将打破传统数据依赖的桎梏,实现更高效、更透明、更安全的风险管理。
然而,2025年的“无视黑白户”并非万能,它更体现了一种战略的转变,而非彻底的消除。监管依然存在,数据安全仍然是重中之重。未来,平台需要与监管部门建立更加紧密的合作关系,共同探索新型的信用评估方法,实现风险与创新之间的平衡。最终,2025年的网贷行业,将呈现出一种更加审慎、更加多元、更加可持续的格局。那些固守传统模式,忽视创新和监管要求的平台,将被时代淘汰。真正的“无视”,在于平台对自身定位的重新思考,以及对未来金融生态的深刻理解。
相关文章
当面花套现的合规操作指南
当面花,通常指的是以现金形式获取原本存在于虚拟支付账户中的资金,这一过程往往伴随着一定的风险和挑战。要实现安全且合法的套现行为,首先需要明确的是,在现行法律法规框架下,任何形式的违法套现都是严格禁止的...
花呗套现:合规玩法与风险防范
花呗作为支付宝生态中的信用支付工具,其核心价值在于消费场景的延后支付能力。部分用户对"套现"存在误解,认为通过特定渠道可实现资金周转。实际上,平台对资金流转的监控体系已形成闭环,任何绕过消费场景的直接...
如何正确申请信用额度
关于“白条付费额度套出来需要扫什么码”的问题,实际上背后隐藏的是对于蚂蚁金服旗下支付宝平台“花呗”服务的误解。首先,“白条”特指京东金融旗下的信用支付工具,并非所有电商平台都支持使用类似功能。而这里的...
便荔卡包资金取出的合规方法
便荔卡包作为预付卡产品的衍生形态,其设计逻辑本质上是通过绑定特定消费场景实现资金流转。这类产品通常采用封闭式账户结构,资金流转需严格遵循平台设定的规则体系。从技术实现层面看,卡包内的资金本质上是电子债...
得物现金提现:套现的真相
得物现金账户的核心本质在于其作为平台结算中转站的角色,承载着交易完成后待结算的资金流。对于入驻商家或参与特定交易的用户而言,这笔资金的流动性直接关系到资金的使用效率与周转压力。然而,由于平台为了规避欺...
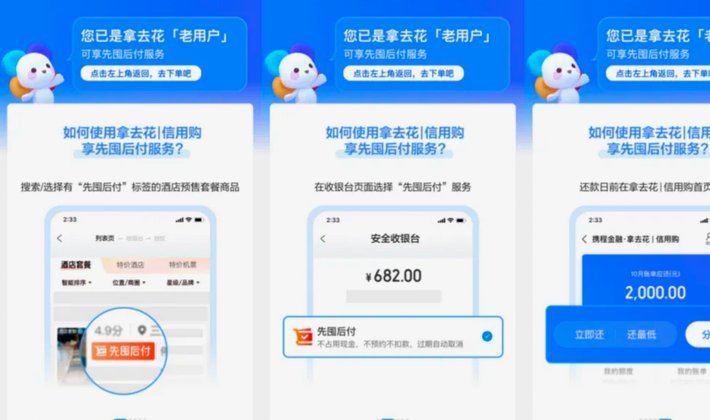
携程拿去花还款去哪?解析渠道与资金流向
“携程拿去花”作为一种消费信贷产品,其还款路径并非单一,而是与用户选择的还款方式、还款来源紧密相关。最直接的还款渠道当然是银行卡,包括借记卡和信用卡。信用卡还款的便捷性不言而喻,利用银行APP或网银即...