白条套现:风险与防范
“白条付费额度套现”的本质,其实是一种利用金融工具的巧妙操作,试图规避平台的限制,将虚拟的支付额度转化为现实可支配的资金。其操作方式多种多样,从简单的账号交易到更复杂的多级转账,甚至涉及到线下商品或服务的兑换。
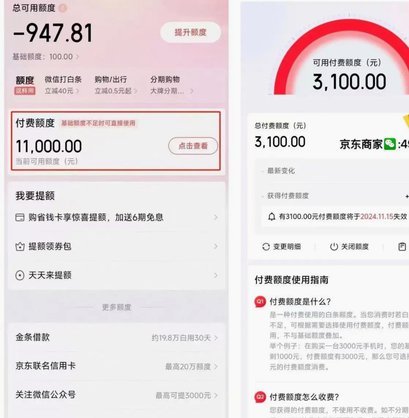
这种行为的背后,隐藏着金融市场的不确定性以及平台监管的漏洞。白条作为一种信用消费的工具,本身就存在着一定的风险。而套现行为则进一步加剧了这种风险,可能会导致资金链断裂、平台信用受损,甚至引发金融风险。
从平台的角度来看,白条付费额度套现行为是一种严重的违规行为,会损害平台的利益和用户的安全。为了防止这种情况发生,平台会采取一系列措施,例如加强身份验证、监控交易行为、限制额度使用等。然而,与此相对,套现者也一直在寻找新的方法和途径,进行更隐蔽、更灵活的操作。
这种猫鼠游戏,最终的结果或许是平台监管的完善和套现行为的减少,但也可能导致金融监管的进一步加剧,限制着用户在金融市场上的自由选择。无论结果如何,白条付费额度套现行为都暴露了金融市场中的风险和漏洞,提醒我们应该更加谨慎地使用金融工具,并关注相关政策的调整和监管的力度。
相关文章
揭秘花呗套现背后的信用风险与真相
花呗,本质上是数字信用体系的一种具象化体现,它并非单纯的借贷工具,而是消费信用与支付行为深度融合的产物。理解这一点,有助于我们从更宏观的视角审视所谓的“套花呗”行为。实际上,每一次花呗的使用,都是一次...
微信分付套利风险与真相
“微信分付哪里可以套出来”这个问题,实际上反映了一种复杂的金融行为,涉及风险和潜在的法律问题。简单粗暴的答案,比如“某些微信群”、“部分代发平台”都是误导性的,长期来看,它不仅无法带来实质性的财富,反...
分付取现方法及注意事项
关于“分付”如何取现,首先需要明确,“分付”是蚂蚁金服推出的一种消费信贷产品。用户可以通过支付宝或相关合作平台使用“分付”,享受先消费后付款的服务。但是需要注意的是,并非所有情况下都可以直接将“分付”...
如何提升拿去花额度
了解“拿去花”这类消费金融产品时,提高额度往往是一个用户关心的问题。首先需要明确的是,“拿去花”这类产品的提额机制与传统银行信用卡有所不同,它依赖于用户的信用状况、还款行为等多种因素。因此,想要顺利提...
白条借款全解析:额度与规则
白条的借款逻辑本质上是基于用户信用画像的动态授信机制。当用户在支付宝生态内进行消费时,系统会实时抓取其消费频率、支付习惯、账户活跃度等数据,通过机器学习模型评估信用等级。例如,高频次的线上支付行为可能...
美团月付能通过电话微信套现吗?
美团月付作为消费金融产品,其核心逻辑建立在用户信用评估与平台风控体系之上。任何声称能通过电话或微信实现“套现”的信息,本质上都在挑战这套系统的基础规则。正规金融机构的信贷产品均设有明确的资金用途限制,...