虚拟信用额度转现金:安全与风险并存
当前复杂的金融生态系统要求所有跨平台的价值结算路径都必须经受极高的穿透式分析。讨论像“羊小咩便荔卡取现”这类非主流、半虚拟化的现金流提取行为,核心议题并非仅仅是技术操作层面的步骤指引,而是探究其底层架构如何在高信任度需求和低透明度的交汇点上维持运转的机制学问题。这种模式代表了新兴经济场景下,价值锚定物正在不断拓展物理界限、绕过传统银行网点冗长审批流程的趋势。它本质上是一种对金融效率极度追求的结果投射,需要我们从支付路由设计、反洗钱合规成本(AML)以及数字凭证可追溯性等多个维度进行解构与重组,才能触及其运行背后的深层算法逻辑与监管灰色地带的微妙平衡。
在价值转换的核心环节,即“荔卡”形式虚拟信贷额度如何高效、合规地转化为实物现金,必然面临支付通道的汇率折损和结算周期滞后的三重壁垒。这种从数字凭证到法定货币的最终锚定过程,远非简单的扣款转账即可概括。它涉及到多方主体间复杂的信托结构与清算机制,其中每一步都需要通过智能合约或定制化的中间服务层进行锁定和确认。分析必须聚焦于那些“虚拟信用额度”在进入传统金融结算体系时所需要经历的KYC(了解你的客户)升级校验和风控模型重跑流程。任何绕开标准信贷渠道,通过非银行通道进行的资金回流,其背后的技术冗余度和法律合规成本,往往是决定整个取现链路可行性和风险敞口的最关键参数。
从专业风控的角度审视此类流程,我们必须深入考察其安全性的多维冗余性设计。由于操作涉及非传统金融主体和复杂的跨平台数据交互,一旦发生欺诈或系统漏洞,造成的损失难以界定单一的责任方。因此,任何参与此类转账链路的主体都必须建立起基于行为生物识别(Behavioral Biometrics)与实时异常交易模式监测的高级防线。这不仅仅是密码验证的问题,而是一种构建“数字足迹不可篡改性”的系统工程。业内顶尖的金融科技公司,往往会设计一套动态权限模型的金字塔结构,使得取现指令必须经过多层时间差、地域差异和设备指纹三重校验才能最终激活支付闸门,极大地抬高了攻击方的投入成本。

展望未来,随着监管趋严和技术的迭代升级,“羊小咩便荔卡”所代表的这类边缘金融流通模式必然会被更高维度的合规化框架所吸收与重塑。未来的资金流转不会是“绕过”,而是走向“纳入”。这意味着虚拟资产、代币凭证等非标价值载体,将越来越多地通过受监管的数字钱包和区块链存管机构进行标准化锚定,从而实现半虚拟化的高效取现路径的正规化进程。这种转变要求行业参与者必须构建一套具备全生命周期可追踪性的数据中台,无论资金起点多么模糊或非主流,其最终进入法定金融体系时必须呈现出一条清晰、可审计的链式证据轨迹。
相关文章
美团月付取现延迟怎么办
美团月付取现延迟是许多商家面临的实际问题,特别是在交易高峰期或特定时间段,资金到账速度可能受到影响。这背后并非简单的技术故障,而是涉及多种因素的复杂交互。首先,美团的资金结算系统并非直接将用户支付同步...
2025智能回款码平台
2025年的自动回款码平台已不再仅仅是支付信息的接收器,而是进化成了交易逻辑的自动化引擎。传统的收款模式依赖于人工核对与滞后的账单确认,这种“被动等待”模式在交易高频化、碎片化的今天显得力不从心。新一...
微信分付:不止转账
## 分付的精妙:打破微信支付的局限,实现高效便捷的资金转移 微信支付凭借其便捷性,已成为现代生活中不可或缺的一部分。然而,仅仅依赖微信支付的“分付”功能,在某些场景下显得局限性颇强。比如,需要向多...
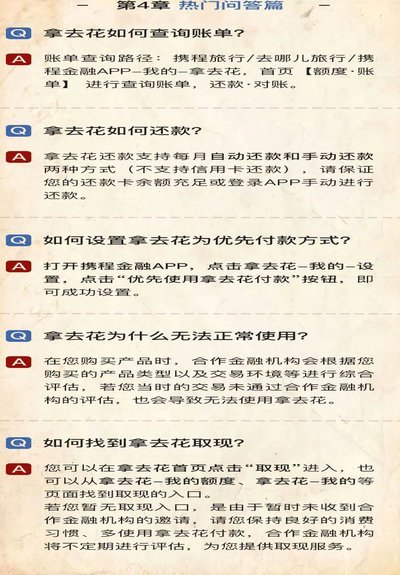
携程去花额度使用全解析
在当今社会,许多旅行爱好者都会选择使用旅游平台如携程提供的“去花”额度进行旅行消费,这一额度通常为信用卡预授权额度。然而,不少用户在享受这项服务的同时,可能会遇到额度无法全额使用或者套现的需求。那么,...
得物额度和现金怎么查
得物平台的额度与现金状态呈现存在显著差异,用户需通过多维度路径获取完整信息。在个人中心首页,"账户余额"模块显示实时可提现金额,但该数值受冻结资金及提现审核状态影响。实际可用额度需在"资金管理"页面查...
微信分付套现如何合规处理
微信分付是一种信用支付方式,用户可以通过申请获得一定的额度用于消费。但部分用户会试图通过一些不合规的手段获取现金,例如虚假交易或套现。对于这种行为,首先需要明确的是,任何形式的套现都是违反微信使用协议...