分期乐明明有额度却借不出来,这背后的信用评估很关键
分期乐额度有了,却无法借款,这背后的原因并非简单地“审批不通过”,而是涉及到一个更复杂、更微妙的信用评估体系。银行对用户的信用评估并非仅仅基于一次借款申请的审批结果,而是建立在长期、多维度的信用信息收集和分析之上。分期乐作为一种高额短期消费信贷产品,其风险评估标准通常更为严格。银行会重点考察用户的还款记录,包括之前信用卡、消费贷款的逾期情况、欠款金额,甚至是通过其他金融机构(如小贷公司)进行的借款记录,都会对最终的额度及审批产生重大影响。仅仅拥有分期乐的额度,并不代表用户具备稳定的还款能力,银行更关注的是用户在整体信贷行为中的“风险控制”能力。因此,即使分期乐的额度本身已达标,但如果之前有过不良的信用记录,银行可能会因为整体风险评估而拒绝审批,导致无法实际借款。
进一步地,分期乐的审批不仅仅是看一个人的收入,更要考察其收入的稳定性、来源以及未来的还款能力预期。银行会通过查询用户的征信报告,了解其就业情况,分析其收入的来源是否可靠,以及在未来是否会面临收入波动。高收入固然是优势,但如果收入来源不稳定,例如自由职业、个体经营等,银行会认为其还款能力存在不确定性,从而降低审批可能性。此外,银行还会综合考虑用户的负债情况,包括房贷、车贷等,评估其负债水平是否过高,是否会影响其还款能力。一个拥有高额房贷和车贷,但收入相对有限的用户,即使分期乐的额度达到要求,也可能因为整体负债率过高而被拒绝。
值得注意的是,分期乐的审批流程中,银行会结合其自身的风险偏好和市场策略进行调整。不同的银行在风险偏好上存在差异,因此即使是同一用户,在不同银行申请分期乐的额度,审批结果也可能不同。更重要的是,分期乐的审批标准会随着市场环境的变化而调整。例如,在经济下行时期,银行会更加严格地控制风险,提高审批门槛,而在此类情况下,即使符合所有条件,也可能因整体风险评估而被拒绝。因此,用户在申请分期乐时,需要充分了解银行的审批标准,并做好充分的准备,避免因为信息不对称而导致申请失败。
为了提高通过分期乐的成功率,用户需要从根本上改善自身的信用状况。这包括定期按时还款,避免逾期,降低负债水平,提高收入稳定性。同时,用户也应该积极维护自己的征信报告,确保报告的准确性和完整性。如果发现有任何错误信息,应及时与银行或征信机构联系,进行更正。此外,在申请分期乐前,需要仔细评估自身的还款能力,确保能够按时足额还款,避免给自己带来经济压力。积极主动地管理信用,才是获得更高额度、更顺利借款的关键。
相关文章
网贷陷阱:心理套路与债务深渊
网贷套路的核心,绝非简单的放贷行为,而是一系列精妙设计的金融心理陷阱。这些套路体系的构建,基础是深刻的“信息不对称”以及对用户即时现金流需求点的精准捕捉。常见的表象,如所谓的“低息秒批”或“周转周转”...
便荔卡合法使用技巧与风险防范
近年来,随着移动支付的普及,各种类型的便荔卡应运而生,但随之而来的是用户对于如何更便捷地利用便荔卡进行套现的好奇。套现行为通常被视为一种违反金融法规的行为,因此,直接推荐具体套现方法是不合适的。然而,...
花呗兑现商家靠谱吗?风险自查指南
“花呗兑现商家”这一现象,在商家资金周转、甚至部分平台生态中扮演着复杂的角色,其可靠性并非简单的“是”或“否”就能回答。从我多年的内容创作和金融知识积累来看,这种模式的核心在于对短期资金需求的满足,但...
携程“花”还款:玩法与风险
携程拿去花的还款机制本质上是消费分期服务的延伸,其核心逻辑在于将预付资金转化为分阶段偿还的债务。用户通过平台将预订款项拆分为多期还款,系统会根据协议约定的利率和期限生成还款计划。值得注意的是,此类服务...
如何有效提升广告账户的付费额度上限?
付费额度的获取,尤其对于广告主来说,绝不仅仅是满足一个数字上的要求。它关乎账户的健康度、投放策略的精细度以及平台自身的算法判断。很多人误以为“刷额度”是指简单地通过投放大量流量来达到目的,但实际上,平...
携程拿去花还款去哪?解析渠道与资金流向
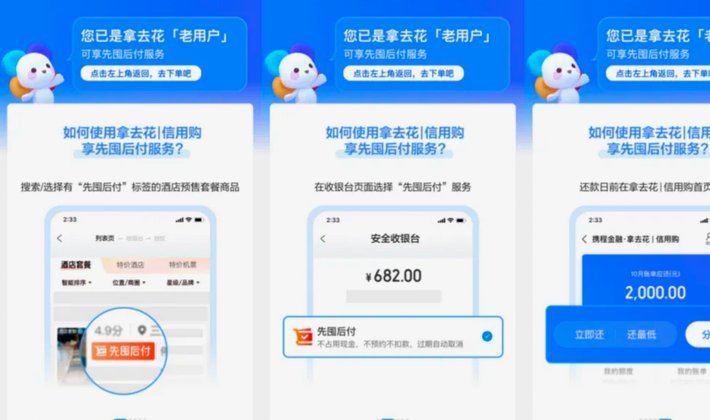
“携程拿去花”作为一种消费信贷产品,其还款路径并非单一,而是与用户选择的还款方式、还款来源紧密相关。最直接的还款渠道当然是银行卡,包括借记卡和信用卡。信用卡还款的便捷性不言而喻,利用银行APP或网银即...