交易超限怎么办?如何提升限额?
触发交易金额超限的机制,本质上是对风险敞口的一次主动管控。理解这一节制,绝非简单的“密码重置”问题,它是一套基于行为模式、历史数据和反欺诈模型的综合性决策。要成功解除或提高限额,核心思维必须从“如何突破系统限制”转变为“如何说服系统,证明当前的交易需求在风险维度上是可控且高度透明的”。初次遇到超限,贸然多次重复交易只会触发更高级别的风控警报。真正的解局点在于系统层面的信誉积累和交易逻辑的完整陈述,要求用户具备一种结构化的风险自证能力。
在正式提交提高限额申请之前,必须进行一次全面的内部账户体检。这不仅仅是检查账户余额是否充足,更重要的是构建一个完整的交易背景故事。深度分析超限的根本原因,是判断系统当前对账户哪一维度产生了疑虑——是资金来源的可靠性?是交易目的地的稳定性?还是交易频率的突发性?例如,如果超限是因为突发巨额跨国转账,那么仅提交身份证件是远远不够的。专业的应对策略要求准备好与交易金额直接挂钩的资金流向证明,包括项目合同、采购订单、应收账款往来凭证等三位一体的佐证材料,将一次单纯的请求,升级为一次跨维度的业务可行性报告。
当自我优化和内部证据梳理完成后,进入正式的上诉和限额提升流程,必须采用结构化、分阶段的沟通模式。避免一次性抛出所有材料,而是要按照风险等级的递进顺序进行。如果系统判定超限是由于**资金来源地(Source of Funds)**存疑,那么唯一有效的突破口就是提供法律或税务凭证,明确说明这笔资金的合法性和循环依据。如果限制源于**交易目的地的合规性(Destination Compliance)**,则必须提供接收方(如合作机构)的资质证明和业务合作协议。每一次的上诉,都必须伴随着对底层业务逻辑的详细图解,将每一次交易从孤立事件升级为一套可追溯、可验证的商业闭环。
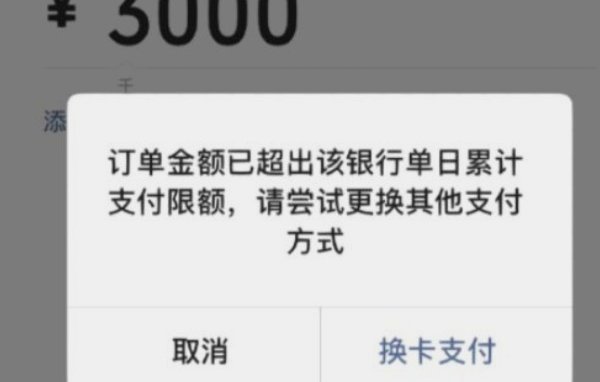
对于超过一般零售交易范畴的机构级或高频业务,单纯的限额提升请求已经失效。这已经超越了“账户管理”的范畴,触及到银行、支付网络和运营平台的**底层服务协议(Underlying Service Agreement)**层面。此时的解决思路必须从“请求放行”转向“优化服务模型”。这包括签署更高级别的服务协议,接受更严格的KYC/AML(了解你的客户/反洗钱)审查,并可能需要增加质押金或设立专门的子账户来隔离高风险交易资金。这种深层次的流程调整,本质上是将用户的业务从“标准账户”升级到“企业级专属通道”,每一步都需要高层级的运营介入和冗长的合规审查周期。
最终,解除交易超限并非一次性的“魔法解除”,而是一个持续的风险信任曲线构建过程。从专业操作的角度看,规避超限最根本的手段是主动降低系统感知到的不确定性。这意味着在业务初期,将大额、高风险、跨地域的交易拆分成小额、分散式、可解释的步骤。建立一个内部的“限额监控预警机制”,定期根据业务增长预测,主动提交提升限额的预案,而非被动在遇到障碍时才寻求解决方案。唯有将高风险行为序列化、低风险化,才能在风控体系内建立起持续稳定的“信任惯性”,使系统的风控边界与实际业务需求平稳同步,从而实现限额的持续、平滑提升。
相关文章
得物提现是否只能支付宝?
得物提现是否只能使用支付宝,这个问题涉及到多个层面的考量。从现状来看,支付宝作为一款领先的数字货币平台,在很多场景中确实提供了便捷和高效的解决方案。但是,是否真的“只能”用支付宝提现,这一点需要深入分...
现金提现功能消失,监管合规成关键
现金提取功能的消失折射出消费金融生态的结构性变革。当"拿去花"这类平台突然切断现金提现通道,本质是金融监管框架与消费习惯碰撞后的必然结果。近年来反洗钱政策趋严,现金管理要求升级,迫使平台重新评估资金流...
拼多多秒退困扰 诚信商家如何应对?
拼多多平台作为电商巨头,其便捷的交易模式吸引了众多商家和消费者。然而,近年来,“套现”行为频发,给诚信商家带来了巨大困扰,尤其是在秒退机制下,商家面临着更大的风险。 “套现”本质上是一种利用平台规则...
花呗秒到:信用攻略指南
了解“白条秒到”这一概念,首先要明确其背后的机制与规则。阿里巴巴旗下的蚂蚁金服推出“花呗”服务时,其中的“白条”功能允许用户在购物后选择分期付款或一次性支付。而所谓的“秒到”,实际上是指在满足特定条件...
花呗现在叫什么变了名称不变意
花呗,这个曾经席卷支付市场的现象级应用,其名称的转变,并非简单的品牌升级,而是反映了阿里巴巴集团战略布局的深刻调整。长期以来,“花呗”这个名称,成功地将支付宝的支付功能与消费场景紧密结合,并伴随“花式...
携程拿去花怎么用?实用技巧全解析
在旅行预订平台上,"拿去花"作为一种虚拟货币或优惠形式,正在逐渐成为用户节省开支的重要工具。与传统的折扣券不同,它通常以积分或虚拟货币的形式存在,可以在携程平台内用于抵扣各类旅行产品的费用。然而,如何...