分期乐资金:如何更聪明使用?
分期乐的本质是提供消费信贷服务,其核心在于风险控制。因此,试图“套取”分期乐的资金,并非简单绕过系统监管,而是需要理解其内部运营机制,并找出存在逻辑漏洞的节点。这通常意味着寻找平台对账户风控的疏漏,或者利用技术手段绕过身份验证,但其可行性极低且风险极高。更深层次的思考在于,用户可能并非真的想“套取”资金,而是
分期乐的风控系统依赖于多维度数据,包括用户的信用报告、设备信息、支付行为、社交关系甚至地理位置。直接修改这些数据,例如伪造身份信息或篡改交易记录,需要极其专业的技术能力,而且会触发平台的反欺诈系统,导致账户冻结、甚至法律诉讼。更常见的策略是利用分期乐对账户行为的监控存在“盲区”。例如,利用多个不同设备的登录,或通过虚拟信用卡进行支付,来模糊账户的真实活动轨迹,试图降低平台对其风险的评估。这种策略的成功率取决于用户对平台风控系统的理解深度,以及对自身行为的精确控制。任何微小的疏忽都可能导致账户被标记为高风险,影响未来信用评估。
更精明的用户会关注分期乐的活动推广策略。平台为了吸引用户,经常会推出各种优惠活动,例如免除部分手续费、降低利率或提供额外的消费额度。如果能够精准预测平台未来的活动计划,并在活动期间进行操作,就能在一定程度上降低成本或增加收益。此外,关注分期乐与第三方支付平台的合作,有时能够发现一些隐藏的返利或优惠,但这通常需要用户具备一定的金融知识和信息渠道。值得注意的是,利用平台漏洞获利的行为,如果被平台发现,将面临严厉的惩罚,例如账户封禁和信用记录降分。
除了规避费用,一些用户试图通过“套取”资金来规避自身财务困境。这往往涉及过度依赖分期乐的消费信贷,导致债务负担过重。这类用户需要审视自身的消费习惯,制定合理的财务规划,并积极寻求专业的财务建议,而不是将分期乐作为解决财务问题的手段。分期乐本身是一种金融工具,就像一把双刃剑,合理使用可以提升生活品质,滥用则可能导致财务危机。真正解决问题的方案,并非试图钻空子,而是提升自身的理财能力,学会量入为出。
平台的内部审核和账户监控机制也在不断升级,那些试图钻空子,绕过风控系统获取额外利益的行为,成功率越来越低。分期乐依靠的是大数据和人工智能,能够快速识别异常行为模式。与其花费大量时间和精力去探索那些风险极高且成功率低下的“套路”,不如把精力放在提升自身信用状况,积极回馈平台,构建良好的信用记录上。一个健康的信用记录,远比任何短期的利益更具价值。

总而言之,直接试图“套取”分期乐的资金,不仅风险极高,而且难以成功。更明智的做法是深入理解平台的运营机制,利用合理合法的手段规避费用,或者优化消费策略,提升自身理财能力。任何试图通过非法手段获取利益的行为,都将面临法律的制裁和信用记录的损害,得不偿失。 最终,用户应将分期乐视为一种辅助消费的工具,而非解决财务问题的灵丹妙药。
相关文章
白条取现对额度有影响吗?
近年来,阿里巴巴旗下的蚂蚁金服推出了一款名为“白条”的信用支付工具。它允许用户在消费时先使用后付款,并享受一定时间的免息期。然而,许多用户对如何合理利用白条额度产生了疑问,特别是关于取现功能与额度的关...
花呗套现:合规玩法与风险防范
花呗作为支付宝生态中的信用支付工具,其核心价值在于消费场景的延后支付能力。部分用户对"套现"存在误解,认为通过特定渠道可实现资金周转。实际上,平台对资金流转的监控体系已形成闭环,任何绕过消费场景的直接...
美团月付去哪儿了
美团月付的消失并非偶然,而是其商业策略调整的一部分。自2019年推出以来,美团月付成为用户支付习惯的重要补充,但随着市场竞争加剧和消费模式的变化,这一产品逐渐淡出公众视野。从市场角度来看,月付产品的兴...
便荔卡合法使用技巧与风险防范
近年来,随着移动支付的普及,各种类型的便荔卡应运而生,但随之而来的是用户对于如何更便捷地利用便荔卡进行套现的好奇。套现行为通常被视为一种违反金融法规的行为,因此,直接推荐具体套现方法是不合适的。然而,...
得物额度和现金怎么查
得物平台的额度与现金状态呈现存在显著差异,用户需通过多维度路径获取完整信息。在个人中心首页,"账户余额"模块显示实时可提现金额,但该数值受冻结资金及提现审核状态影响。实际可用额度需在"资金管理"页面查...
分付套现:6个方法风险详解
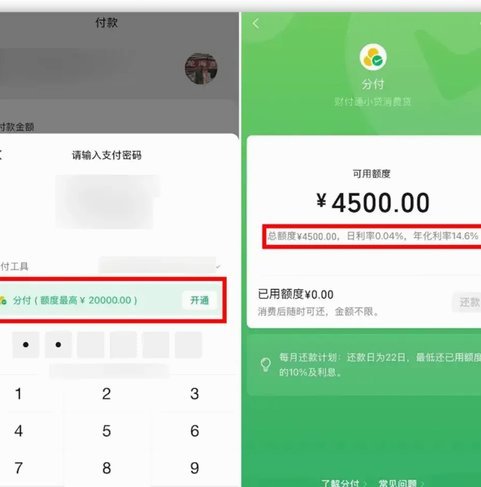
近年来,随着金融科技的发展,“分付”作为一种信用支付方式逐渐被大众所接受和使用。然而,部分用户出于各种原因寻求“分付套现”的方法。需明确的是,任何形式的“分付套现”行为均有可能触及金融安全与法律底线,...