分期购后额度还能刷吗?揭秘信用额度的占用机制
分期付款模式下,信用卡额度的占用机制绝非简单的线性累加,其背后的计算逻辑涉及到“资金预留”和“实际计息结算”两个独立流程。当您发起一笔分期交易时,首先需要理解的不是额度是否能“刷出来”,而是银行在系统层面如何对您的信用负债进行锁定。从技术角度看,从您刷卡发起交易的那一刻起,这笔总额度(无论是分1期、3期还是6期)就会立即体现在您的可用额度计算模型中,它被银行系统视作一个不可分割的信用负债承诺,这形成了即时性的额度预留(Pre-authorization Hold)。因此,虽然现金流的消耗是分批次的,但额度尺度的“即时切片”已经发生了,后续的交易必须计入这个已经被锁定的总负债空间。
深入剖析分期购对额度的影响,核心在于理解“账单周期”与“额度锁定”的差异。许多用户误以为只有当每期账单日结算时,额度才真正被消耗。实际上,对于大额分期交易,银行不会等到最后一次还款才释放信用,而是将整个合同总额在您的信用画像中预设了一个“硬约束区间”。这意味着,在剩余的账单周期内,您的可用额度空间是持续缩减的,每笔分期的进入都如同一次小型的额度扣减,总和构成了最大的负债壁垒。如果您近期有多次分期大额消费计划,务必要监测的不是每次扣减的金额,而是总分期金额与您总授信额度之间的比例,这是一个比单笔消费更重要的风险指标。
当我们讨论“额度是否能刷出来”时,实际上是在探讨您的“可用信用余量管理”。高效的额度管理,绝不仅仅是看眼前的余额。更高级的维度是关注您的“信用利用率”(Credit Utilization Ratio)。分期购虽然拉长了还款周期,提供了财务喘息空间,但同时将您的信用利用率推向了一个相对较高的水平。如果您的分期总负债金额占到总授信额度的比例超过了30%,即便您下个月还没有进行新的消费,银行系统也可能基于您较高的负债水平,触发更严格的消费限制,甚至影响未来更高额度的申请审批。因此,分期购最大的潜在成本,是它对您信用信用的持续高负荷占用,而非单一的账单压力。
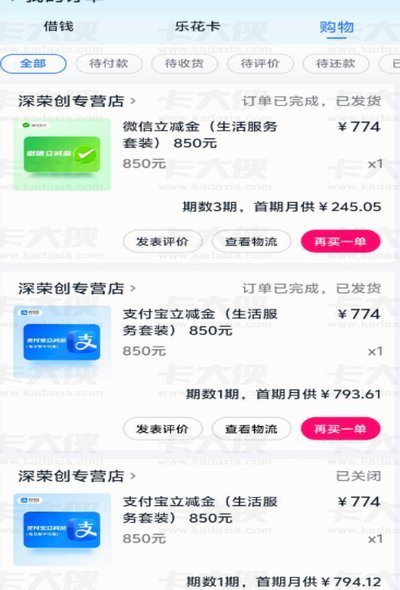
因此,科学地使用分期购机制,需要将消费规划与信用额度的容量管理深度结合。在财务操作层面,建议将多个大额分期项目的时间窗口进行分散化布局,避免在极短的时间内让总负债结构过于密集,从而维持您的信用利用率处于一个健康的区间。同时,也要警惕某些分期交易可能附加的提前还款违约金或管理费,这笔隐藏的成本一旦计入总负债,反而会进一步压缩您的实际可用额度。理解这些机制差异,才能真正将分期购这把工具,用在它最能发挥复利优势,而非仅仅用来填补现金流空缺的场景。
相关文章
花呗取现的风险警示信号
### 资金流动异常的识别 蚂蚁借呗作为一种便捷的信用消费工具,其本质是通过技术手段对用户信用进行评估,提供短期资金周转服务。然而,当用户试图通过借呗提取现金时,这一行为本身就存在一定的风险信号。银...
如何安全关闭携程拿去花取现功能?
携程拿去花取现功能,看似便捷,实则暗藏风险。当用户频繁使用这一功能时,容易陷入过度消费的陷阱。拿去花取现本质上是一种信用借贷,携程通过与银行合作,将用户的信用额度转化为即时资金。然而,这种便利背后,隐...
网贷陷阱:心理套路与债务深渊
网贷套路的核心,绝非简单的放贷行为,而是一系列精妙设计的金融心理陷阱。这些套路体系的构建,基础是深刻的“信息不对称”以及对用户即时现金流需求点的精准捕捉。常见的表象,如所谓的“低息秒批”或“周转周转”...
微信分付套利风险与真相
“微信分付哪里可以套出来”这个问题,实际上反映了一种复杂的金融行为,涉及风险和潜在的法律问题。简单粗暴的答案,比如“某些微信群”、“部分代发平台”都是误导性的,长期来看,它不仅无法带来实质性的财富,反...
携程去花额度使用全解析
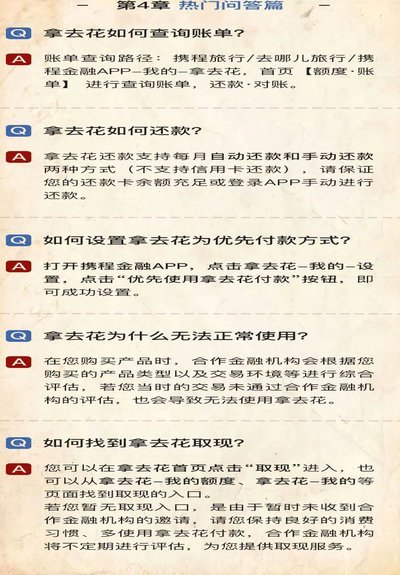
在当今社会,许多旅行爱好者都会选择使用旅游平台如携程提供的“去花”额度进行旅行消费,这一额度通常为信用卡预授权额度。然而,不少用户在享受这项服务的同时,可能会遇到额度无法全额使用或者套现的需求。那么,...
如何快速联系花呗客服
### 花呗联系指南:实用解决方案与避坑指南 --- #### 一、账户异常处理:如何快速联系花呗客服如果发现账户出现异常,比如还款失败、额度冻结或交易异常,第一时间联系花呗平台是解决问题的关键。用...