羊小咩便荔卡:信任新生态
“羊小咩便荔卡秒到账方法”这个概念本身就蕴含着一种对传统金融体系的挑战与反思。要理解其潜在运作模式,首先需要意识到它并非单纯的“快速赚钱”手段,而是一种对信息不对称、信任机制以及交易成本的重新定义。传统的银行卡交易,无论是线上还是线下,都伴随着时间延迟——结算周期、风控审核、银行间转账等环节。这些环节不仅仅是效率的损耗,更代表着交易双方之间信息不对称的体现,以及金融机构对交易风险的控制。“羊小咩便荔卡”的核心在于消除这些延迟,其实现的基石在于构建一个高度信任的生态系统。这种信任可能来源于某种数字身份验证技术,某种共享账本技术,或者是一种去中心化的信用评估机制。关键在于,参与者之间无需依赖中介机构,而是通过智能合约自动执行交易和结算,从而完全避免了传统银行卡交易的延迟。更重要的是,这种机制需要明确的规则和激励机制,确保交易的公平性、透明度和安全性,从而有效抵御欺诈行为。
要评估“羊小咩便荔卡”的实际可行性,必须深入分析其所依赖的信任模型。传统的金融体系依赖于银行的信用资质、第三方支付平台的风险控制以及监管机构的监管框架。而“羊小咩便荔卡”则试图将信任从银行等机构中解体,并将其分散到网络参与者之间。这种信任的来源可能包括但不限于:社交关系、消费记录、行为数据、甚至是对特定社区规则的遵守。例如,如果参与者之间形成了一个“互助互信”的社区,那么交易的风险会被显著降低,因为交易双方都可能对彼此具有一定的信任度。然而,这种信任的建立需要付出努力,也可能存在脆弱性。如果网络中出现恶意参与者,那么整个系统的信任机制就会崩溃。因此,“羊小咩便荔卡”的成功,很大程度上取决于它能否构建一个稳定、健康的、高度自治的生态系统。
技术层面上,“羊小咩便荔卡”的实现依赖于区块链、智能合约等技术的协同作用。虽然区块链可以提供交易的透明度和不可篡改性,但仅仅依靠区块链本身并不能解决“羊小咩便荔卡”的核心问题——即如何高效地进行实时结算。智能合约可以自动化交易和结算流程,但其执行效率、安全性以及可扩展性都是需要考虑的关键因素。例如,如果智能合约的执行成本过高,或者如果智能合约存在漏洞,那么“羊小咩便荔卡”的实际效益就会大打折扣。更进一步,涉及到数字身份验证,如何保证身份信息的真实性、可靠性,以及如何避免信息泄露,也是一个需要重点关注的问题。此外,针对特定场景的定制化智能合约开发,能够极大地提升系统的效率和安全性。
最后,需要明确的是,“羊小咩便荔卡”的推广和应用,必然会受到监管部门的关注和影响。虽然目前针对这种新型支付方式的监管政策尚不明确,但随着其逐渐普及,监管部门可能会采取相应的措施,例如:对交易额进行限制,或者对参与者进行身份认证,甚至对其进行财务审计。因此,在设计和运营“羊小咩便荔卡”时,需要充分考虑到监管因素,并采取相应的应对措施。更重要的是,要以负责任的态度,推动新型支付方式的健康发展,并避免其被滥用,从而保障消费者的权益和金融市场的稳定。 这种新型支付方式的未来,取决于其能否在创新与监管之间找到平衡点,从而为构建更加高效、透明和安全的金融体系做出贡献。
相关文章
羊小咩便荔卡包购物额度提现方法详解
羊小咩便荔卡包购物额度如何提现,对于用户而言是一个常见的疑问。首先,需要明确的是,“羊小咩”和“便荔卡包”可能是特定品牌或平台的名称。在实际操作中,要了解具体的提现方式,通常需要直接访问该品牌的官方网...
便荔卡包如何安全同步通讯录?
便荔卡包,作为一款专注于效率和安全通讯的移动应用,其通讯录管理机制并非传统意义上的“获取”那么简单。它巧妙地将通讯录的存储和同步与隐私保护相结合,形成了一种独特的“动态联系人”体系。理解便荔卡包通讯录...
美团月付秒提现,商家资金周转新引擎
美团月付秒提现功能的推出,正在重构餐饮与零售行业的资金周转逻辑。这一模式通过将用户信用支付与商家即时回款绑定,实质上是将传统“账期结算”转化为“实时清算”,使中小商家得以突破现金流瓶颈。以某连锁奶茶品...
分期乐额度如何快速释放?详解提升信用与到账的逻辑
分期乐的额度释放机制本质上是平台对用户信用风险的动态评估模型。当用户完成实名认证并绑定银行卡后,系统会基于消费行为、还款记录、社交关系等维度进行多维打分。值得注意的是,平台在审核过程中会优先匹配已有的...
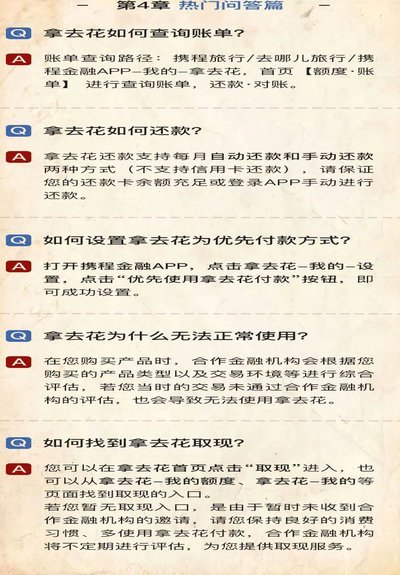
携程去花额度使用全解析
在当今社会,许多旅行爱好者都会选择使用旅游平台如携程提供的“去花”额度进行旅行消费,这一额度通常为信用卡预授权额度。然而,不少用户在享受这项服务的同时,可能会遇到额度无法全额使用或者套现的需求。那么,...
羊小咩余额如何快速提现
在数字化浪潮的推动下,各类平台如雨后春笋般涌现,其中“羊小咩”作为一个新兴的应用程序或平台,用户通过参与任务、完成活动等方式积累余额。然而,随着用户积累了一定金额后,如何将这些余额成功提取便成为了一个...