揭秘花呗套现背后的法律风险与金融危害
套花呗本质上属于信用套现行为,其合法性需从法律与平台规则双重维度审视。根据《电子商务法》和《支付结算办法》,平台资金流转需基于真实交易背景,而套花呗通过虚构消费场景或利用漏洞转移资金,已构成对金融秩序的破坏。支付宝等平台在用户协议中明确禁止此类行为,一旦发现将冻结账户并追究法律责任。此类操作不仅违反《民法典》关于诚实信用原则的规定,更可能触犯《刑法》中“非法经营罪”或“诈骗罪”的构成要件,尤其当涉及大规模资金套取时,司法实践中已有相关判例。
套花呗对金融生态的冲击远超个体风险。信贷机构通过花呗等工具发放的信用额度,本质是基于用户还款能力和消费数据的综合评估。当套现行为形成规模后,系统风控模型将被扭曲,导致信用评估失真,最终抬高整体社会融资成本。更严重的是,套现资金可能流向非法领域,如赌博、洗钱或非法集资,这在近年监管部门披露的金融风险案例中屡见不鲜。部分用户通过“养号”“刷单”等手段维持套现账户活跃度,实质上已构成对平台算法的系统性攻击。
用户选择套花呗的深层动因,往往与消费主义盛行下的财务认知错位密切相关。部分群体将花呗视为“免费资金”,误以为信用额度等同于可支配收入,这种观念在年轻群体中尤为突出。实证研究表明,超前消费群体中约68%的人存在收入与支出严重失衡的情况,而套花呗成为其缓解短期现金流压力的“权宜之计”。但这种饮鸩止渴的行为,最终会导致债务滚雪球式增长,据统计,套现用户逾期率较普通用户高出3.2倍,且违约后修复信用周期延长至2-3年。
平台在遏制套花呗行为中的责任不容忽视。支付宝等机构已通过动态风控模型、交易行为图谱分析等技术手段,将套现识别准确率提升至92%
重构信用工具的使用逻辑,需从制度设计层面推动变革。监管部门可探索将信用额度与用户收入水平、资产状况等多维指标挂钩,避免单纯依赖消费行为评估信用。金融机构应开发更多与用户实际需求匹配的金融产品,例如将花呗额度与分期还款、收入储蓄等场景结合,减少“先消费后还款”的诱惑。对用户而言,建立“收支平衡表”、设置消费预算阈值等自我管理工具,能有效降低套现冲动。信用的本质是责任,唯有在规则框架内合理使用,才能实现金融工具的正向价值。
相关文章
联系方式填写的关键
美团月付套现,本质上是一种利用平台月付模式快速变现的策略,其核心在于利用平台提供的贷款额度,通过美团的交易额度进行套现操作。然而,与任何套现行为一样,务必审慎对待。准确填写联系方式,对于后续的资金划转...
网贷陷阱:心理套路与债务深渊
网贷套路的核心,绝非简单的放贷行为,而是一系列精妙设计的金融心理陷阱。这些套路体系的构建,基础是深刻的“信息不对称”以及对用户即时现金流需求点的精准捕捉。常见的表象,如所谓的“低息秒批”或“周转周转”...
商家现金流管理新方式
美团月付取款模式,在消费者和平台之间构建了一种颇为复杂的金融生态。其核心在于将原本按季度或按年结算的商家佣金,转化为月供形式进行分摊和提取。这并非单纯的“分成”机制,而是平台介入并对商家账务进行精细化...
套现商家违法吗?法律与风险解析
“套现商家”这一现象近年来炙手可热,其行为模式——购买商品后迅速转售,从中牟取暴利,引发了广泛关注。简单地将其定义为“违法”过于简化,实际上,套现商行为的合法性界定远比表面看起来复杂得多。核心问题在于...
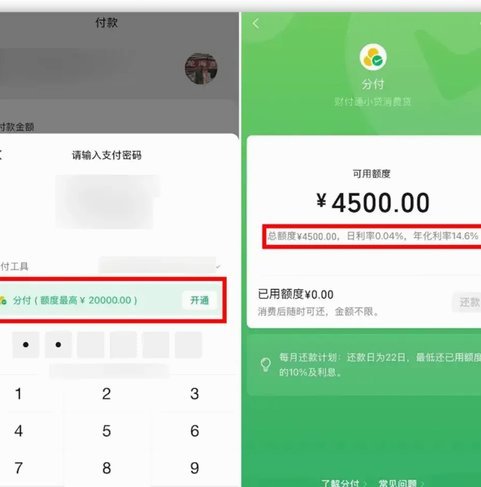
分付套现:6个方法风险详解
近年来,随着金融科技的发展,“分付”作为一种信用支付方式逐渐被大众所接受和使用。然而,部分用户出于各种原因寻求“分付套现”的方法。需明确的是,任何形式的“分付套现”行为均有可能触及金融安全与法律底线,...
羊小咩如何回购黄金?
### 羊小咩的黄金回购策略 羊小咩,一个以“绿色、环保”为理念的品牌,在面对贵金属回收这一细分市场时,采取了独树一帜的方法。在众多传统贵金属回收渠道中,羊小咩通过创新技术与服务模式,实现了对消费...