美团月付套现风险探究
美团月付的便捷性和优惠力度吸引了大量用户,也因此催生出一种围绕其进行的灰色交易:套现。探究“美团月付能不能套现”,并非简单的是与否问题,而是牵扯到平台风控、用户行为道德、甚至潜在金融风险的多维度议题。...
分期乐借款未到账原因探析
## 分期乐借了钱没到账:一个现象背后的深层思考 分期乐作为国内领先的分期消费平台,以其便捷的分期服务赢得了众多用户的青睐。然而,近期有部分用户反映通过分期乐借款后,资金并未按时到账,这一现象引发了广...
携程拿去花可以提现到支付宝吗
携程“拿去花”作为一种预付款卡,其资金流转机制决定了直接提现到支付宝的路径并非常规操作。其本质与储值卡、礼品卡类似,平台鼓励用户在携程及其合作商家消费,构建了一个相对封闭的消费循环。简单来说,“拿去花...
信贷额度总为零?别怪人品,这是风控逻辑在说话
大多数人在申请信贷产品时,最直观的反馈就是被拒——额度为零或者干脆没有。这种结果并非偶然,而是金融系统对个人信用画像的一次精准扫描。银行和金融机构在审批时依赖的是多维度数据:流水、社保缴纳记录、征信报...
花呗异常怎么办?快速恢复指南
花呗异常多源于系统风控机制的动态调整,这类问题往往与账户行为模式偏离预设阈值有关。当用户突然出现大额消费、频繁交易或地理位置突变时,系统会触发风险评估模型,导致临时冻结或额度限制。此时需优先排查是否存...
花呗提现为何到账慢?解析背后原因
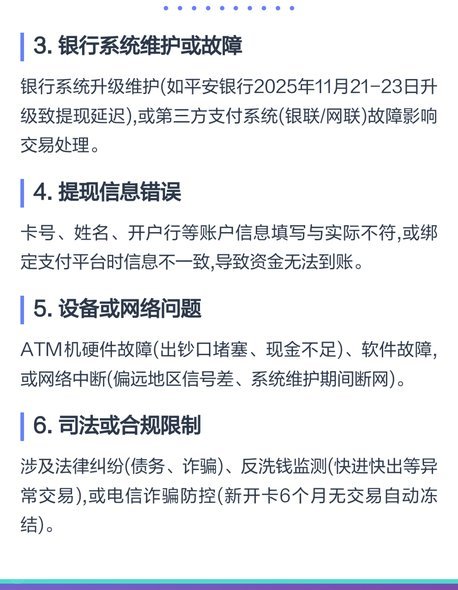
花呗提现功能受限本质上是金融产品设计与合规要求的必然结果。作为支付宝旗下信用支付工具,花呗的资金本质属于信用额度而非用户账户余额,其提现行为涉及资金划转路径的合规性审查。银行系统与支付宝的清算接口存在...
羊小咩额度取现:算法逻辑、风控与心理博弈
数字信贷产品将静态授信额度转化为可动用现金,本质是流动性管理工具的重构。羊小咩额度取现并非简单的资金划拨,而是基于用户信用画像的动态定价过程。系统通过消费轨迹、履约记录与交互频次等多维数据评估还款意愿...
花呗取现失败怎么办?
花呗取现失败往往与账户状态异常直接相关。当用户存在逾期未还款、账户被冻结或信用评分低于平台阈值时,系统会自动限制提现功能。例如,若用户近期多次逾期导致信用评级下降,支付宝风控模型会将其归类为高风险账户...
拿去花卡能提现吗 实际提现方式解析
很多人在面对“拿去花”额度时,容易将其误认为是一种可以随时变现的现金余额,这种认知偏差是导致后续资金链错位的根源。本质上,“拿去花”并非储蓄账户中的现金,而是一种基于信用评估后给予的消费额度。这意味着...
提升分期乐信用额度:实用策略与指南
如何提升分期乐的信用额度:深度解析与策略建议 在消费金融逐渐普及的时代,分期乐作为一种灵活便捷的信用工具,已成为许多用户日常消费的重要补充。然而,许多人对“额度”这一概念存在误解,认为它只是银行或平台...